


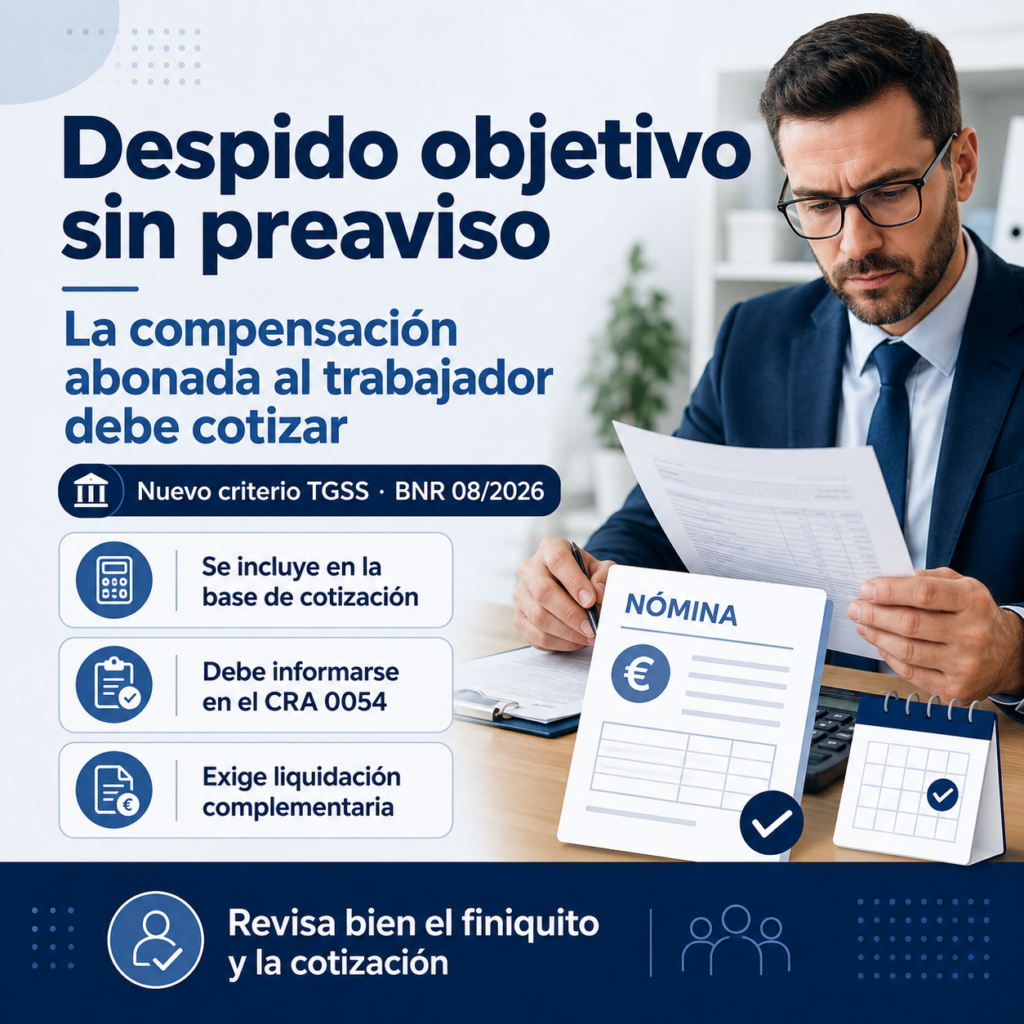
La Tesorería General de la Seguridad Social ha comunicado un cambio relevante para las empresas que extingan contratos de trabajo por causas objetivas sin respetar íntegramente el plazo legal de preaviso.
Según el Boletín Noticias RED 08/2026, de 14 de julio de 2026, las cantidades abonadas al trabajador para compensar la falta de preaviso deberán incluirse en la base de cotización, comunicarse mediante el concepto retributivo CRA 0054 y cotizarse a través de la correspondiente liquidación complementaria.
No se trata propiamente de una modificación del Estatuto de los Trabajadores, sino de un cambio de criterio administrativo sobre la naturaleza de esta cantidad.
Hasta ahora, la Seguridad Social consideraba que la compensación por falta de preaviso tenía carácter indemnizatorio y, por tanto, estaba excluida de cotización. Sin embargo, tras revisar su posición conforme a la doctrina jurisprudencial, entiende que esta cantidad tiene una naturaleza más próxima al salario que a la indemnización por despido.
¿Qué es el preaviso en un despido objetivo?
El despido objetivo permite a la empresa extinguir el contrato cuando concurre alguna de las causas previstas en el artículo 52 del Estatuto de los Trabajadores.
Entre estas causas se encuentran la ineptitud del trabajador conocida o sobrevenida con posterioridad a su incorporación, la falta de adaptación a modificaciones técnicas razonables, la concurrencia de causas económicas, técnicas, organizativas o productivas y determinados supuestos relacionados con entidades sin ánimo de lucro financiadas mediante consignaciones presupuestarias o extrapresupuestarias.
Para aplicar correctamente esta modalidad de extinción, la empresa debe cumplir las exigencias formales establecidas en el artículo 53 del Estatuto de los Trabajadores.
En términos generales, deberá comunicar por escrito al trabajador la decisión extintiva, expresando de manera suficiente la causa; poner a su disposición la indemnización legal correspondiente; y conceder un plazo de preaviso de quince días entre la entrega de la comunicación y la fecha efectiva de extinción.
La indemnización legal del despido objetivo es, con carácter general, de veinte días de salario por año de servicio, prorrateándose por meses los periodos inferiores al año y con un máximo de doce mensualidades.
Durante el periodo de preaviso, el trabajador tiene además derecho, sin pérdida de retribución, a una licencia de seis horas semanales para buscar un nuevo empleo.
Conviene aclarar que el plazo legal vigente es de quince días. El Boletín Noticias RED reproduce dentro de una cita doctrinal una referencia histórica a treinta días, pero la redacción actual del artículo 53.1.c del Estatuto de los Trabajadores establece un preaviso de quince días.
¿Puede realizarse el despido sin respetar los quince días?
La falta de preaviso no convierte por sí sola el despido objetivo en improcedente.
La empresa puede fijar efectos inmediatos o conceder un periodo de preaviso inferior al legal. En ese caso, deberá abonar al trabajador una cantidad equivalente a los salarios correspondientes a los días de preaviso incumplidos.
Por ejemplo, si la empresa entrega la carta de despido con efectos el mismo día, tendrá que abonar al trabajador el importe equivalente a los quince días de preaviso que no ha disfrutado.
Si concede únicamente cinco días, deberá compensar económicamente los diez días restantes.
Esta cantidad debe distinguirse claramente de la indemnización legal por despido objetivo, porque se trata de dos conceptos diferentes.
La indemnización legal compensa la extinción del contrato. La cantidad sustitutoria del preaviso, en cambio, compensa los salarios que el trabajador habría percibido durante el periodo de preaviso no concedido.
Precisamente esta diferenciación es la que fundamenta el nuevo criterio comunicado por la Tesorería General de la Seguridad Social.
¿Qué cambia en materia de cotización?
La base de cotización a la Seguridad Social está constituida, con carácter general, por la remuneración total que el trabajador tenga derecho a percibir o perciba efectivamente por razón de su trabajo, cualquiera que sea su forma o denominación.
La Ley General de la Seguridad Social excluye de cotización las indemnizaciones por despido o cese dentro de los límites obligatorios establecidos legalmente.
Sin embargo, la compensación por falta de preaviso no forma parte de la indemnización legal por despido objetivo. Su finalidad es sustituir el salario que el trabajador habría percibido si hubiera continuado prestando servicios durante el periodo de preaviso.
Por este motivo, la Tesorería considera ahora que dicha cantidad debe incluirse en la base de cotización.
El Boletín Noticias RED 08/2026 establece que la cantidad abonada por los días de preaviso omitidos deberá incluirse en la base de cotización. También señala que deberá cotizarse mediante la correspondiente liquidación complementaria, considerando la fecha del cese como momento de su devengo.
Además, deberá comunicarse en el fichero de Conceptos Retributivos Abonados mediante el CRA 0054, indicándose como incluida en la base de cotización.
La denominación de este concepto pasa a identificarse como “INDEM. DESPIDO/CANTIDADES FALTA PREAVISO”.
Debe prestarse especial atención a que este mismo código puede utilizarse para informar conceptos con tratamientos de cotización diferentes.
La indemnización legal por despido, dentro de los límites legalmente establecidos, estará excluida de cotización. En cambio, la cantidad abonada por falta de preaviso deberá comunicarse como incluida en la base de cotización.
Ejemplo práctico
Imaginemos que una empresa entrega el 31 de julio una carta de despido objetivo con efectos ese mismo día.
En la liquidación del trabajador se incluirá el salario pendiente del mes, la parte proporcional de las pagas extraordinarias cuando proceda, las vacaciones devengadas y no disfrutadas, la indemnización legal de veinte días por año de servicio y una cantidad equivalente a los quince días de preaviso omitidos.
La indemnización legal por despido objetivo continuará excluida de cotización dentro de los límites establecidos en la normativa.
Sin embargo, la cantidad sustitutoria de los quince días de preaviso deberá incluirse en la base de cotización, comunicarse mediante el CRA 0054, identificarse como incluida en la base y cotizarse a través de la correspondiente liquidación complementaria.
Por tanto, la empresa no debería agrupar ambas cantidades bajo un único concepto genérico denominado “indemnización”, ya que su naturaleza y su tratamiento de Seguridad Social son diferentes.
Consecuencias para las empresas
Este cambio de criterio obliga a revisar la configuración de los conceptos utilizados en los finiquitos y en los programas de nóminas.
El programa deberá distinguir la indemnización legal de la compensación por falta de preaviso, incluir esta última en la base de cotización, comunicar correctamente el CRA 0054 y permitir la generación o tramitación de la liquidación complementaria correspondiente.
También resulta recomendable que la carta de despido, la nómina de liquidación y el recibo de saldo y finiquito reflejen ambos conceptos de forma separada.
Una redacción clara podría diferenciar entre “indemnización legal por extinción objetiva” y “compensación económica por falta de preaviso”.
Esta separación facilitará la correcta gestión de la cotización y reducirá el riesgo de discrepancias en una comprobación de la Tesorería General de la Seguridad Social o de la Inspección de Trabajo.
¿Es necesario revisar despidos anteriores?
El boletín no establece expresamente un régimen transitorio general para todas las liquidaciones anteriores.
No obstante, las empresas que hayan abonado recientemente cantidades por falta de preaviso sin incluirlas en cotización deberían identificar estos supuestos y valorar individualmente la necesidad de regularizarlos.
La revisión resulta especialmente aconsejable cuando la liquidación todavía pueda rectificarse, exista una actuación inspectora o una comprobación abierta, la Tesorería haya comunicado diferencias de cotización o el importe abonado por falta de preaviso sea significativo.
La actuación más prudente será analizar cada expediente, comprobar cómo se declaró la cantidad en el CRA y verificar si se incluyó o no en la base de cotización.
Conclusión
La consecuencia principal del Boletín Noticias RED 08/2026 es clara: la cantidad abonada al trabajador para sustituir el preaviso en un despido objetivo ya no debe tratarse, a efectos de Seguridad Social, como una indemnización excluida de cotización.
Esta cantidad deberá incluirse en la base de cotización, comunicarse mediante el CRA 0054 como incluida, cotizarse mediante la correspondiente liquidación complementaria e imputarse considerando la fecha del cese como momento del devengo.
Aunque pueda parecer un cambio técnico, sus efectos prácticos son importantes. Una configuración incorrecta del concepto puede provocar diferencias de cotización, liquidaciones posteriores, recargos y posibles actuaciones administrativas.
Antes de tramitar un despido objetivo con efectos inmediatos, será imprescindible calcular y reflejar por separado la indemnización legal y la compensación correspondiente a los días de preaviso omitidos, aplicando a cada concepto su tratamiento laboral y de Seguridad Social.


