


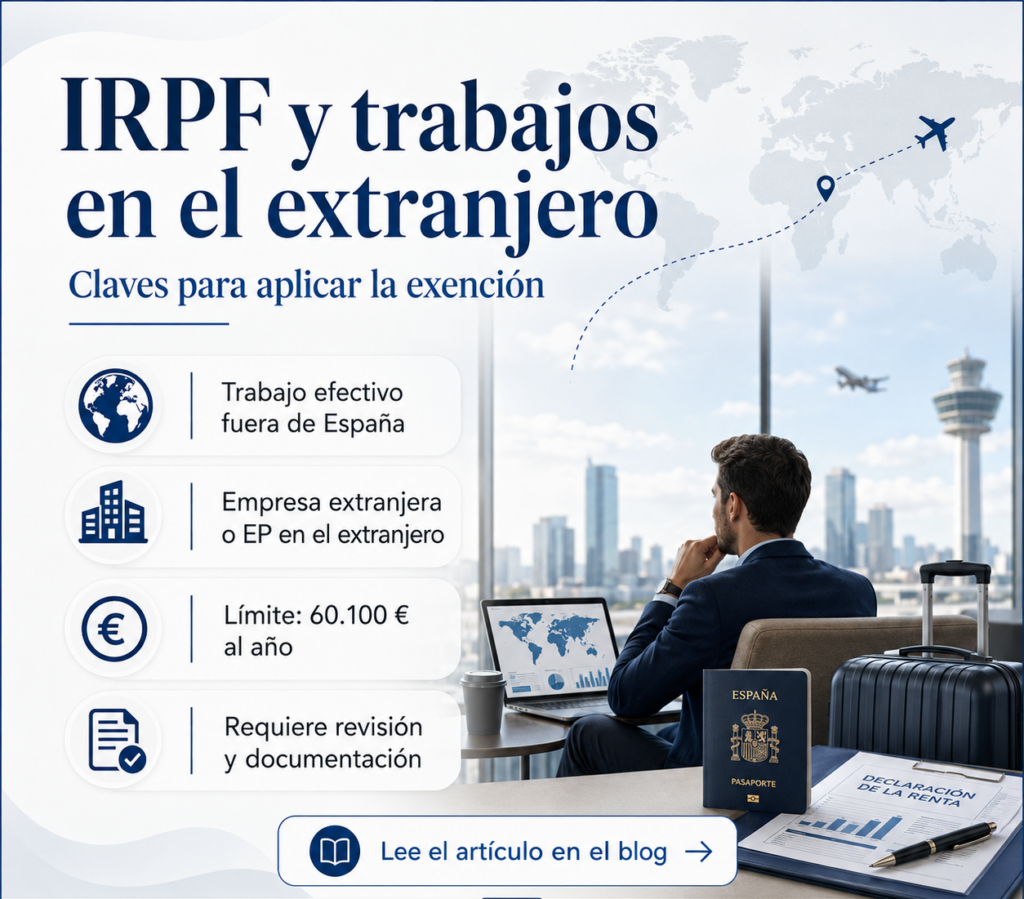
En el IRPF existe una exención especialmente relevante para trabajadores residentes fiscales en España que se desplazan temporalmente al extranjero para prestar servicios. Se trata de la exención prevista en el artículo 7.p) de la Ley del IRPF, aplicable a determinados rendimientos del trabajo percibidos por trabajos efectivamente realizados en el extranjero.
Aunque en ocasiones se habla de “régimen de expatriados”, técnicamente no estamos ante un régimen fiscal autónomo como el régimen de impatriados, sino ante una exención concreta dentro del IRPF. Su aplicación puede suponer un ahorro fiscal importante, pero exige cumplir todos los requisitos legales y disponer de una buena justificación documental.
¿Qué rentas pueden quedar exentas?
La exención se aplica a los rendimientos del trabajo obtenidos por trabajos efectivamente realizados fuera de España. Por tanto, el primer punto esencial es que debe tratarse de una relación laboral, estatutaria o asimilada que genere rendimientos del trabajo. No debe confundirse con los ingresos de un autónomo o profesional que factura a clientes extranjeros, ya que en ese caso normalmente estaríamos ante rendimientos de actividades económicas, no ante rendimientos del trabajo. El artículo 7.p) LIRPF se refiere expresamente a rendimientos del trabajo.
Para que pueda aplicarse la exención, la norma exige dos requisitos principales. En primer lugar, que los trabajos se realicen para una empresa o entidad no residente en España o para un establecimiento permanente situado en el extranjero. En segundo lugar, que en el territorio donde se realizan los trabajos exista un impuesto de naturaleza idéntica o análoga al IRPF y que no se trate de un territorio considerado jurisdicción no cooperativa. La Ley presume cumplido este requisito cuando el país tiene firmado con España un convenio para evitar la doble imposición internacional con cláusula de intercambio de información.
Debe existir desplazamiento físico al extranjero
Uno de los puntos que suele generar dudas es si basta con trabajar para una empresa extranjera desde España. La respuesta es no. Para aplicar la exención, el trabajo debe haberse realizado materialmente fuera del territorio español. Es decir, debe existir un desplazamiento físico del trabajador al extranjero.
Por tanto, si un trabajador residente en España presta servicios desde su domicilio en España para una empresa extranjera, no se cumple este requisito, aunque el destinatario del servicio sea no residente. La clave no es solo quién se beneficia del trabajo, sino también dónde se realiza efectivamente.
Límite máximo de 60.100 euros anuales
La exención tiene un límite máximo de 60.100 euros anuales. Esto no significa que automáticamente queden exentos 60.100 euros, sino que esa es la cuantía máxima que puede quedar fuera de tributación si el cálculo de los rendimientos correspondientes a los días trabajados en el extranjero alcanza ese importe.
Para calcular la parte exenta deben tenerse en cuenta dos bloques. Por un lado, las retribuciones específicas satisfechas por los servicios prestados en el extranjero, si existen. Por ejemplo, un complemento específico por desplazamiento internacional vinculado a esos trabajos. Por otro lado, las retribuciones ordinarias o no específicas, que se imputan proporcionalmente a los días de estancia en el extranjero. El Reglamento del IRPF establece que para este cálculo deben considerarse los días efectivamente desplazados y las retribuciones específicas correspondientes a los servicios prestados fuera de España.
Cálculo de los días: también computan ida y vuelta
La AEAT, siguiendo el criterio fijado por el Tribunal Supremo, considera que para calcular la exención deben incluirse también los días de desplazamiento al país de destino y los días de regreso a España. Es decir, no solo cuentan los días de prestación estricta del servicio en el extranjero, sino también los días de viaje vinculados al desplazamiento laboral.
Este criterio es importante porque puede aumentar la parte de salario exenta, especialmente en desplazamientos breves o frecuentes.
Retribuciones no específicas y doctrina del TEAC
Cuando no existe una retribución específica por el trabajo en el extranjero, debe aplicarse un criterio proporcional. La AEAT recoge en el Manual de Renta 2025 el criterio del TEAC de 19 de julio de 2024 sobre cómo calcular la renta exenta en estos casos.
Si durante todo el año existe una única relación laboral con un solo pagador, el denominador será el número total de días del año. En cambio, si la relación laboral no dura todo el ejercicio, debe atenderse al tiempo de prestación del servicio con ese pagador. Y si el contribuyente ha tenido dos o más relaciones de dependencia durante el año, el cálculo debe realizarse de forma individualizada para cada pagador en cuya relación se haya producido el desplazamiento al extranjero, siempre respetando el límite conjunto de 60.100 euros.
Este criterio evita cálculos simplistas y obliga a revisar caso por caso el periodo de contratación, el pagador que abona las retribuciones y los días concretos de trabajo fuera de España.
Entidades vinculadas y servicios intragrupo
Cuando el trabajador se desplaza al extranjero dentro de un grupo de empresas, no basta con acreditar el viaje. Debe probarse que el trabajo ha producido o puede producir una ventaja o utilidad real para la entidad no residente destinataria del servicio.
El Reglamento del IRPF recoge expresamente este criterio para entidades vinculadas: los trabajos se entienden realizados para la entidad no residente cuando pueda considerarse que se ha prestado un servicio intragrupo que produce o puede producir una ventaja o utilidad a la entidad destinataria.
En la práctica, conviene conservar documentación del proyecto, correos, contratos, informes, órdenes de desplazamiento y cualquier prueba que permita acreditar que el beneficiario efectivo del trabajo fue la entidad extranjera.
Incompatibilidad con el régimen de excesos y compatibilidad con dietas
La exención del artículo 7.p) es incompatible con el régimen de excesos del artículo 9.A.3.b) del Reglamento del IRPF para trabajadores destinados en el extranjero. El contribuyente puede optar por uno u otro, pero no aplicar ambos simultáneamente sobre las mismas rentas.
Ahora bien, esta incompatibilidad no debe confundirse con las dietas ordinarias por desplazamiento, manutención y estancia. La AEAT recuerda que las cantidades percibidas por desplazamiento y estancia que cumplan los requisitos del régimen general de dietas exceptuadas de gravamen del artículo 9.A.3.a) RIRPF pueden ser compatibles con la exención del artículo 7.p).
Atención a las jurisdicciones no cooperativas
Otro requisito esencial es que el país donde se realiza el trabajo no sea una jurisdicción no cooperativa. La AEAT ha indicado expresamente, en relación con Gibraltar, que no resulta aplicable la exención del artículo 7.p) por lo percibido por trabajos desarrollados allí mientras se mantenga en la lista de jurisdicciones no cooperativas conforme a la Orden HFP/115/2023.
Por tanto, antes de aplicar la exención debe revisarse siempre el país concreto de destino y su situación fiscal en el ejercicio correspondiente.
Documentación recomendable
Para aplicar esta exención con seguridad conviene disponer, como mínimo, de certificado de empresa, nóminas, calendario de desplazamientos, billetes o tarjetas de embarque, justificantes de alojamiento, descripción de los trabajos realizados, identificación de la entidad extranjera beneficiaria y desglose de las retribuciones específicas, si las hubiera.
La exención del artículo 7.p) puede ser muy beneficiosa, pero no debe aplicarse de forma automática. Requiere desplazamiento real, trabajo efectivo en el extranjero, beneficiario no residente, cumplimiento del requisito fiscal del país de destino y un cálculo correcto de la renta exenta. En caso de duda, lo prudente es analizar cada desplazamiento individualmente antes de presentar la declaración de la renta.


